Co když už nebudete moci pracovat? Na ochranu příjmu myslete včas.
Autor: David Stříbnýfinanční poradce, ČNB registrace 71981080
Pojištění invalidity je bohužel, i přes postupně rostoucí kvalitu poradenství a finanční gramotnosti v ČR, stále ještě relativně málo využívaným nástrojem. Případně je nastavení v rámci rozměru krytí často nedostatečné k poměru příjmu klienta. A to přesto, že má prokazatelně nezastupitelnou roli ve finančním plánu a ochraně rodinného rozpočtu.
V čem tedy spočívá jeho význam? Při pracovní neschopnosti nevzniká všem stejný procentní výpadek příjmu. Záleží na předchozím výdělku i délce nemoci. Nemocenské od 15. do 30. dne činí 60 %, od 31. do 60. dne 66 % a od 61. dne 72 % redukovaného denního vyměřovacího základu — nikoli čisté mzdy. Prvních 14 dní zaměstnanci poskytuje náhradu mzdy zaměstnavatel za příslušné pracovní hodiny.
Například u zaměstnance se stálou hrubou mzdou 50 000 Kč je běžná čistá mzda při uplatnění pouze základní slevy na poplatníka přibližně 39 270 Kč. Za 30 kalendářních dní od 31. do 60. dne pracovní neschopnosti vychází podle pravidel roku 2026 nemocenské přibližně na 29 250 Kč. Měsíčně tedy chybí asi 10 020 Kč, tedy 25,5 % čisté mzdy. U hrubé mzdy 100 000 Kč už ve stejném modelu činí výpadek přibližně 42,3 %. Schodek kolem 40 % tak možný je, nelze ho ale vztáhnout na každého.
Model předpokládá stejnou mzdu po celých předchozích 12 měsíců, 365 započtených dní bez vyloučených dob a pouze základní slevu na poplatníka. Případné roční vyrovnání daně není zahrnuto.
V případě invalidity 1. stupně je schodek 60% - 80%. Platí, že čím je příjem vyšší, tím vzniká poměrově vyšší schodek. To celé je umocněno skutečností, že takto vysoký výpadek může trvat několik let, často i desítek let, a ovlivnit tak značně ekonomickou situaci rodiny v průběhu celého produktivního věku.
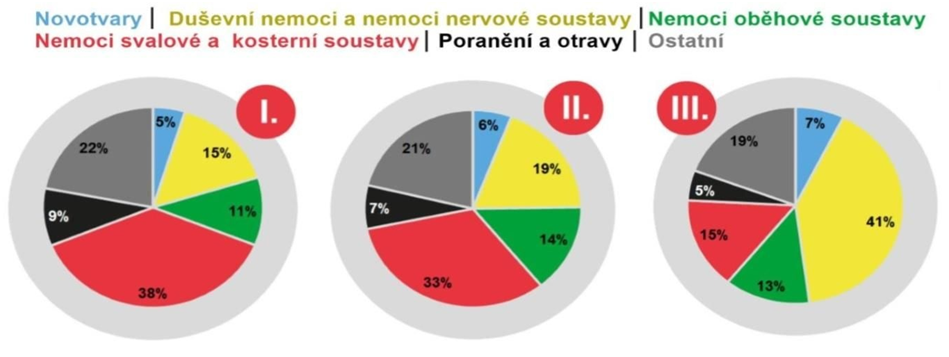
O nároku na vznik invalidního důchodu rozhoduje ČSSZ, a to při snížené pracovní schopnosti o 35% v případě 1. stupně, resp. o 50 % či 70 % v případě 2. a 3. stupně. Zde platí, že čím vyšší stupeň, tím vyšší je vyměřený důchod. Zajímavou statistikou je, že 93- 95% osob je invalidní z důvodu nemoci (nemoci svalové a kosterní soustavy, novotvary, nervová soustava – mozkové příhody aj.). Pouze 5-7% tvoří invalidita z důvodu úrazu. To vysvětluje, proč je pojištění invalidity z jakýchkoli důvodů (nemocí i úrazem) podstatně dražší a zároveň proč řešení výlučně následkem úrazu nedává smysl.
Přehled příčin invalidity podle stupňů I., II. a III.
Častou chybou finančního plánu při výpočtu pojistné částky na pokrytí tohoto rizika je prosté a značně zjednodušené vynásobení schodku příjmu vůči předpokládané délce pobytu v inv. důchodu, typicky např. 10 let (kterou pochopitelně nelze odhadnout). Případ, že by byl tento odhad nesprávný, už takovýto plán jaksi neřeší. Nejedná se přitom o nikterak malé výpadky. U 1. stupně a čisté mzdy ve výši 25 000 Kč činí dávka 7 100 Kč měsíčně, vzniklý schodek 17 900 Kč nám tedy “ukrojí“ více než 200 000 Kč ročně z příjmu, na který jsme byli zvyklí. Za 10 let je to již více než 2 mil. Kč, v případě 30 let 6 mil. Kč (v nominální hodnotě). Pokud si dotyčný není schopen najít práci alespoň na poloviční úvazek, je takováto situace v rodině takřka neřešitelná. Z tohoto důvodu se kloním spíše k zajištění celé produktivní doby, která zbývá do vzniku starobního důchodu.
Z výše uvedeného vyplývá, že zvlášť v případě mladších ročníků, se může jednat o potřebu několikamilionového pojistného krytí, jehož cena by mohla být nad rámec možností. To lze účelně vyřešit možností tzv. lineárně klesajícího plnění. Pojišťovna každý rok postupně snižuje částku, kterou by v případě události vyplatila, jak se zkracuje délka doby do starobního důchodu a tím pádem klesá potřeba vysokého zajištění. V případě, že si navíc postupně vhodným způsobem tvoříme finanční rezervy, bude závislost na pojistce stále menší a menší.
Druhou možností, jak ušetřit na pojistném a přesto být adekvátně krytý, je vypočítat pojistnou částku tak, aby v případě, že klient obdrží peníze od pojišťovny, měl možnost vložit je na spořící program s výnosem překračující inflaci a z něj si následně nastavit postupné pravidelné čerpání financí v takové výši, aby byl vždy pokryt jeho měsíční výpadek, a to až do konce produktivního období. Takovéto řešení je efektivnější nežli čerpání z běžného účtu s 0% úrokem. Pojišťovny sice nabízí možnost sjednání invalidní renty. Zde ale hrozí reálně riziko situace, kdy může dojít k získání např. 1. stupně a následně po několika letech ze strany ČSSZ k jeho odebrání (i přesto, že je stále částečně snížená pracovní schopnost). V takovém případě může ze strany pojistitele dojít k pozastavení vyplácení renty. V případě, že upřednostním jednorázovou výplatu plnění, toto riziko nehrozí.
Potřebujete poradit s vašimi financemi?
Pokud chcete některé z témat probrat ve vztahu k vaší konkrétní situaci, ozvěte se mi.