Autor: David Stříbnýfinanční poradce, ČNB registrace 71981080
Osobní finanční plán je zjednodušeně řečeno informační mapa popisující, jak se ze současného stavu dostat konkrétními kroky do cílového stavu. Ať už jde o cíle jednorázové, například dům, chatu nebo auto, pravidelné, například školné pro děti, rentu či dovolenou, nebo vícegenerační cíle, měl by srozumitelně popsat také ochranu příjmu a majetku před nenadálými událostmi.
Ochrana příjmů prostřednictvím pojištění by přitom měla být postupně optimalizována ve prospěch investic s cílem dosažení finanční svobody. Nesprávný výpočet u pojištění může vést k nedostatečnému krytí příjmu v produktivním věku a k dlouhodobé platební neschopnosti při nutných výdajích, jako jsou nájem, hypotéka, energie nebo strava. Stejně tak chybný výpočet potřebného kapitálu pro období penze může způsobit, že vlastní zdroje vyschnou dříve, než jsme předpokládali. Rozdíly mezi jednotlivými finančními plány proto mohou ve výsledku dosahovat řádů milionů korun.
Ochrana příjmů v období čerpání penze
Řekněme, že si chceme zachovat podobnou životní úroveň jako nyní i v penzi. Při nájmu 10 000 Kč měsíčně může být za třicet let činže přibližně 24 000 Kč měsíčně při tříprocentním růstu ročně. Současně může starobní důchod představovat pouze 35–40 % čistého příjmu. Ceny léků a péče rostou a spoluúčast státu klesá.
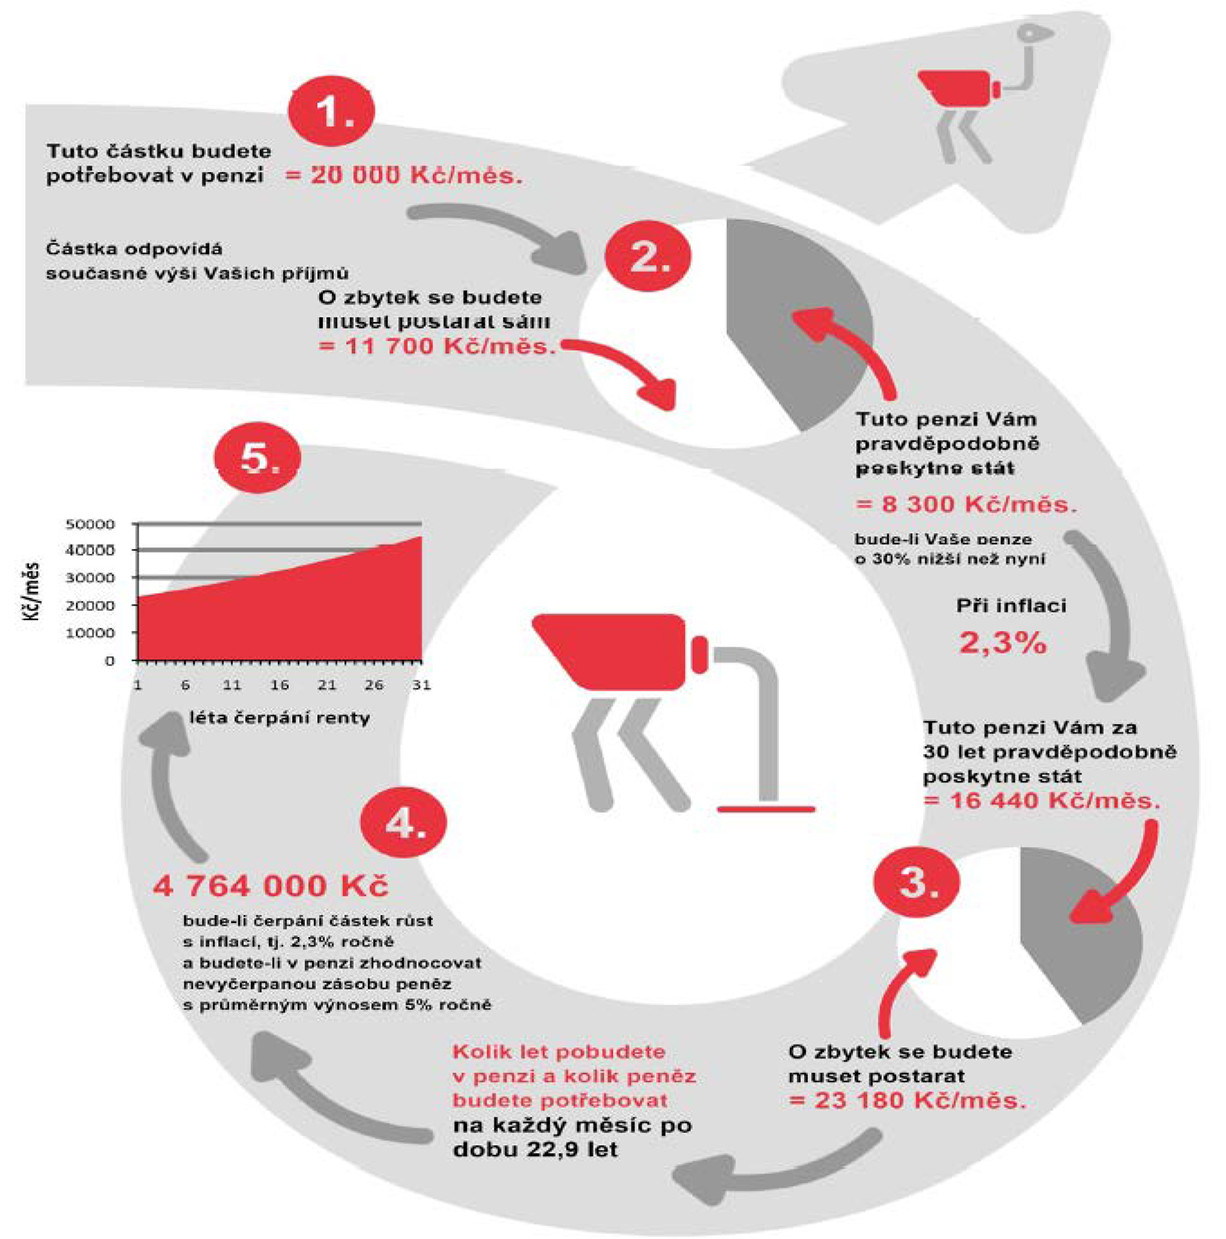
Pokud dnes potřebujeme 20 000 Kč měsíčně a současná hodnota očekávaného důchodu je 11 860 Kč, po zohlednění reálného poklesu může být budoucí důchod přibližně 8 300 Kč. V dnešní hodnotě tak potřebujeme vlastní rentu 11 700 Kč měsíčně.
Původní modelový propočet z článku (2017). Kliknutím obrázek zvětšíte.
Při inflaci 2,3 % ročně se dnešních 20 000 Kč za třicet let promítne do přibližně 39 620 Kč; vlastní zdroje by v takovém případě musely pokrýt asi 23 180 Kč měsíčně.
Prosté vynásobení renty počtem měsíců vede k částce přes šest milionů korun. Pokud však prostředky před vstupem do penze převedeme do programu s průměrným výnosem kolem 5 % ročně a renta bude růst o inflaci, může potřebný kapitál vyjít přibližně na 4 764 000 Kč.
Kolik je potřeba odkládat?
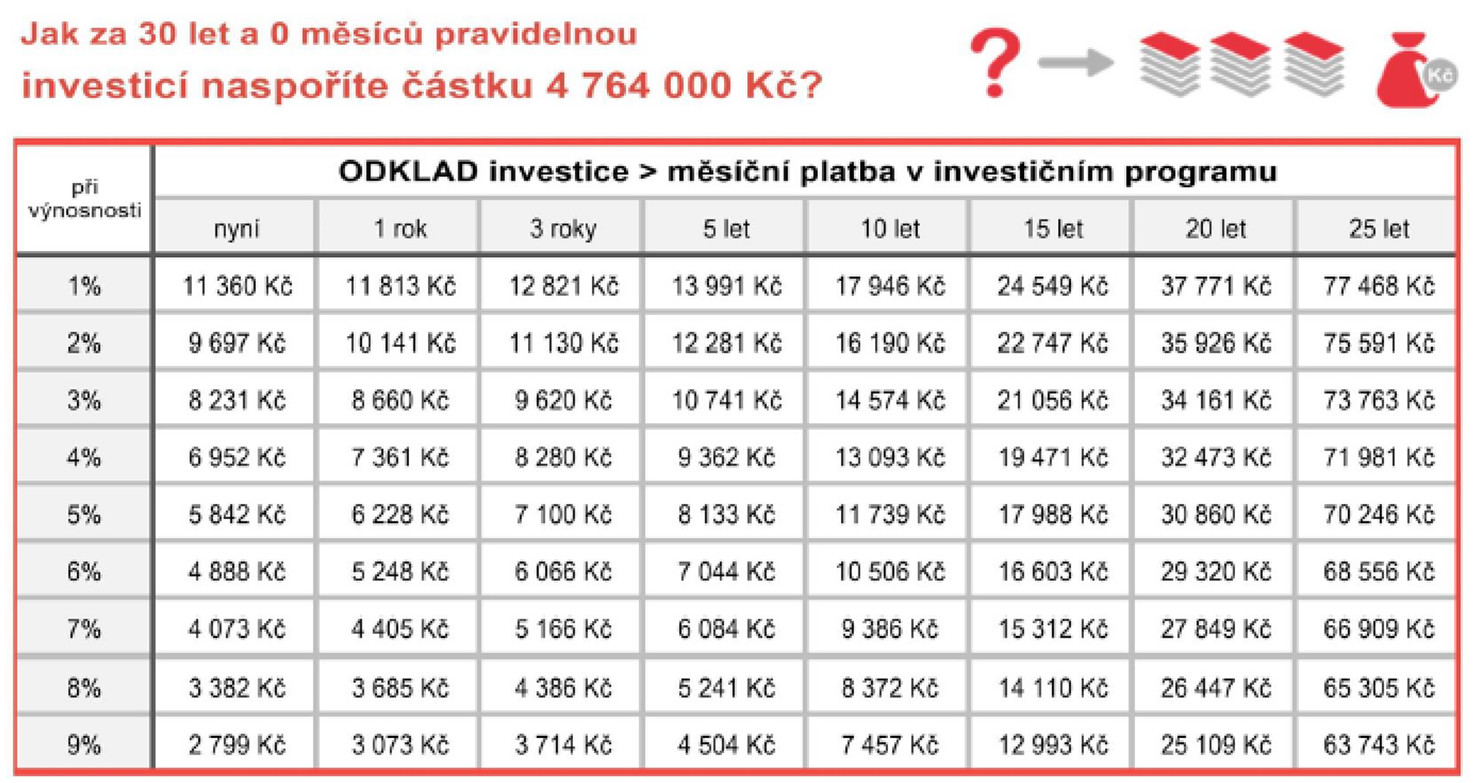
Záleží hlavně na čase a investiční strategii. Při výnosu kolem 2 % ročně je potřebná pravidelná úložka velmi vysoká a pro většinu domácností prakticky nerealizovatelná. Při dlouhém horizontu a průměrném výnosu kolem 8 % ročně může být pro cíl 4,7 milionu Kč úložka přibližně 3 380 Kč měsíčně. Odklad začátku investování o pět let může znamenat potřebu přidat zhruba 1 860 Kč měsíčně.
Původní modelový propočet z článku (2017). Kliknutím obrázek zvětšíte.
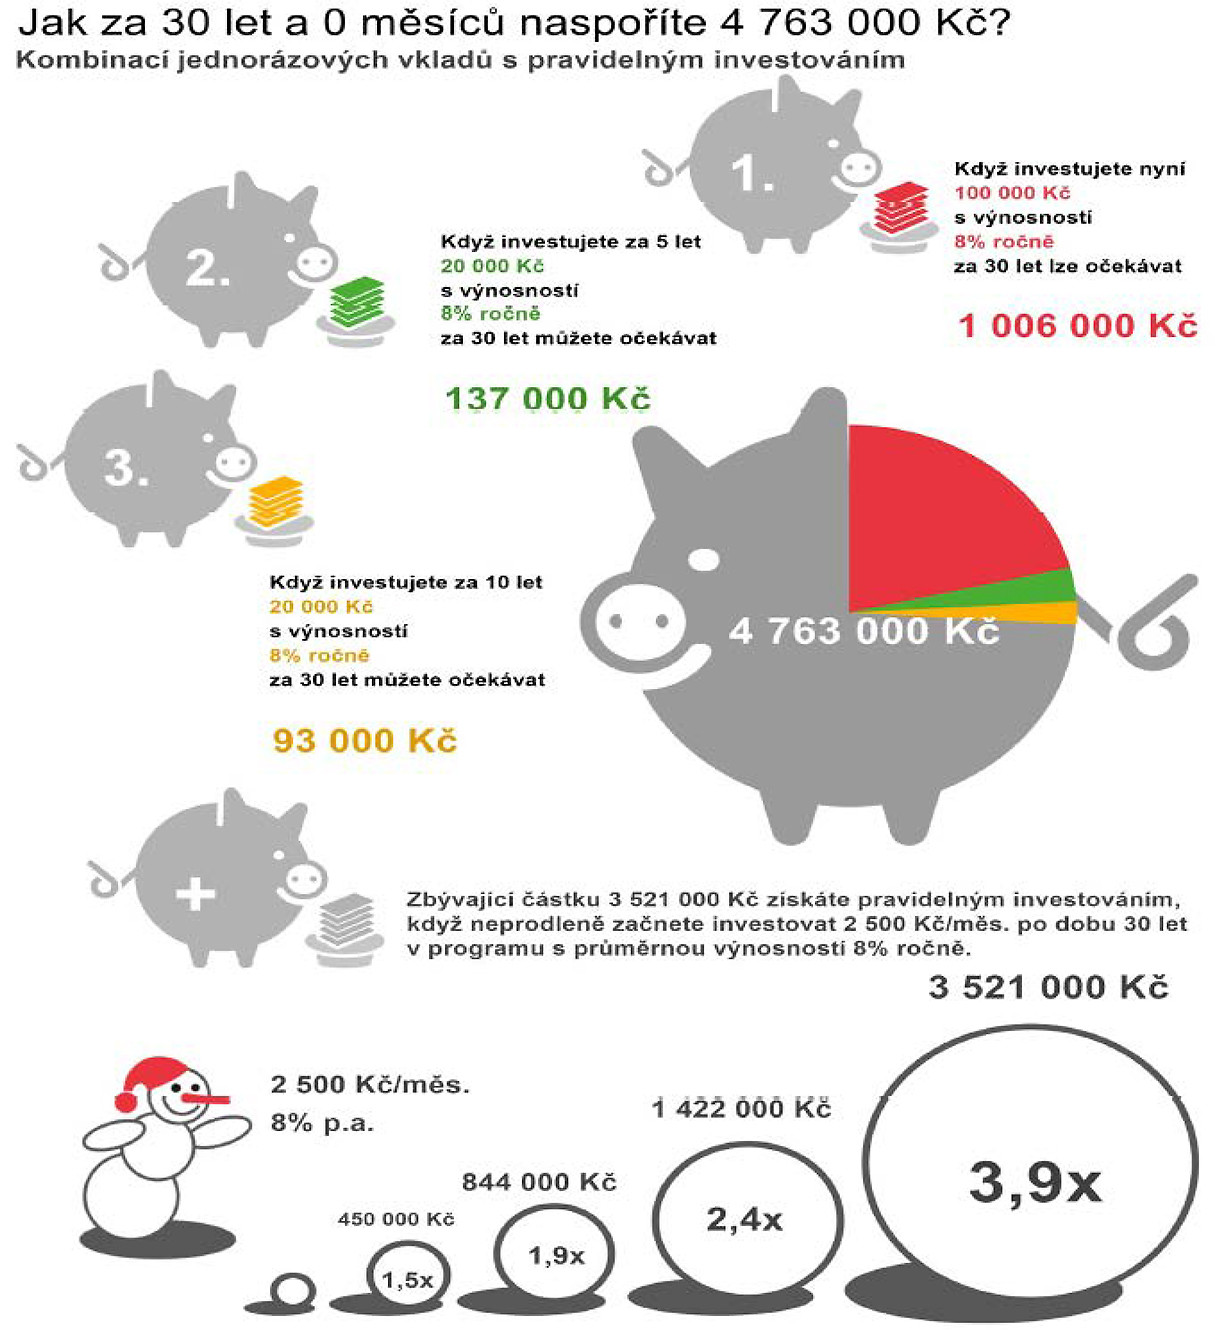
Výsledek lze změnit kombinací pravidelných a jednorázových vkladů. Například jednorázové vklady 100 000 Kč, 20 000 Kč po pěti letech a dalších 20 000 Kč po deseti letech mohou při stejném předpokládaném výnosu snížit potřebnou pravidelnou úložku přibližně na 2 500 Kč měsíčně.
Původní modelový propočet z článku (2017). Kliknutím obrázek zvětšíte.
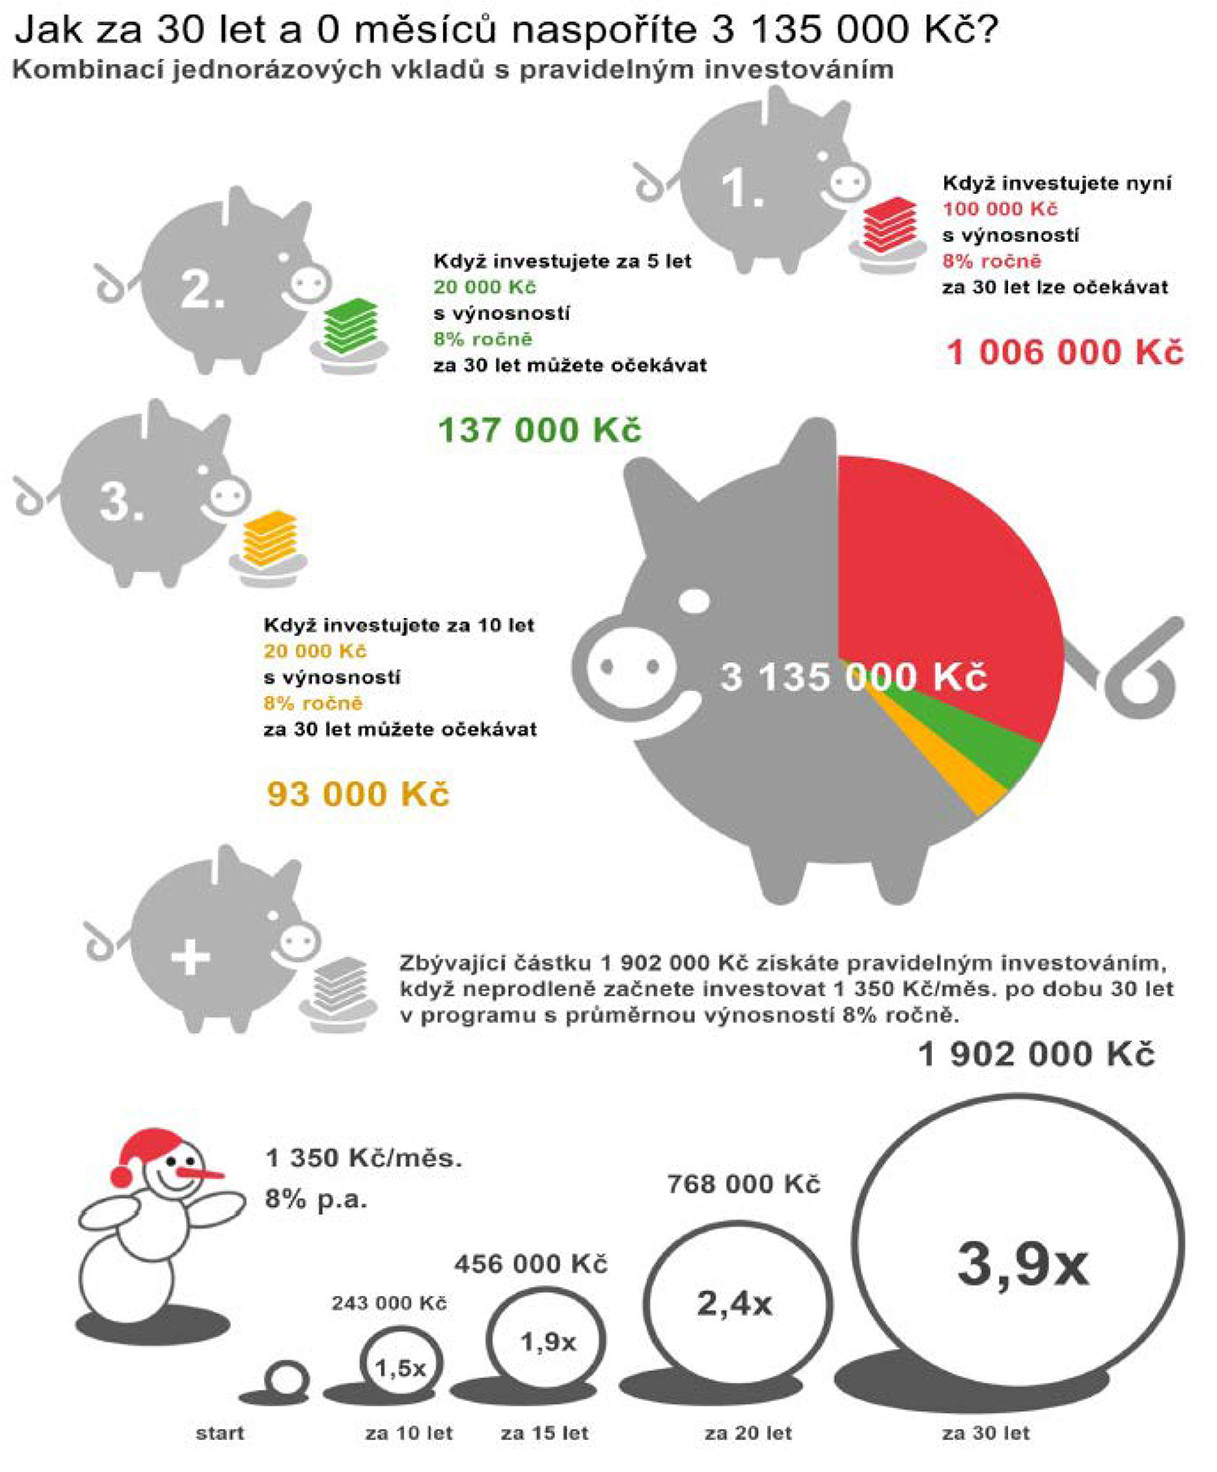
Pokud bychom v penzi potřebovali o 20 % méně než dnes, může se potřebný kapitál snížit přibližně na 3 135 000 Kč a měsíční úložka při 8 % ročně na zhruba 2 226 Kč.
Původní modelový propočet z článku (2017). Kliknutím obrázek zvětšíte.
Cílem není nikoho vyděsit, ale upozornit na nebezpečí zjednodušených rad, které nezohledňují inflaci, délku penze ani způsob čerpání peněz. Malá chyba ve výpočtu dnes může za několik desetiletí znamenat rozdíl v řádu milionů korun. Při tvorbě plánu je proto důležité pracovat s budoucí hodnotou peněz, více scénáři a průběžnou kontrolou.
Kalkulačka k tématu
Odhadne budoucí hodnotu pravidelné nebo jednorázové investice.
Zjistěte, jak vysoký důchod můžete očekávat, kdy dosáhnete důchodového věku, zda ČSSZ eviduje všechny vaše doby důchodového pojištění a kolik let pojištění vám ještě chybí. V kalkulačce je přímý odkaz do aplikace IDA.