Častá chyba v pojištění smrti: Ignorování vdovského a sirotčího důchodu.
Při výpočtu potřebného pojištění pro případ smrti nestačí sečíst pouze budoucí výdaje rodiny. Stejně důležité je zohlednit příjmy, na které může pozůstalým vzniknout nárok.
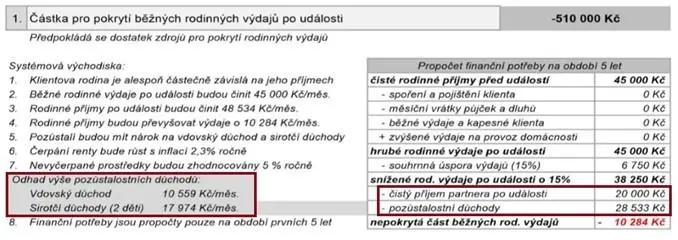
Častou chybou při výpočtu pojištění pro případ smrti je nezohlednění státních dávek, na které může rodině vzniknout nárok. U manžela či manželky pečujících o nezletilé děti může jít například o vdovský či vdovecký a sirotčí důchod. Za určitých okolností mohou být tyto dávky vypláceny současně.
V uvedeném příkladu by manželka po smrti manžela, jehož čistý příjem činil 25 000 Kč, měla podle zákona nárok na vdovský důchod ve výši 10 559 Kč a na sirotčí důchody pro dvě děti v celkové výši 17 974 Kč. Pokud tyto důchody přičteme k jejímu příjmu ze zaměstnání 20 000 Kč, dosáhnou měsíční příjmy rodiny po smrti partnera 48 533 Kč.
Modelový přehled příjmů rodiny po události
| Příjem | Měsíční částka |
|---|---|
| Čistý příjem manželky | 20 000 Kč |
| Vdovský důchod | 10 559 Kč |
| Sirotčí důchody pro dvě děti | 17 974 Kč |
| Celkové příjmy rodiny | 48 533 Kč |
Tento příklad samozřejmě nezpochybňuje smysl pojištění pro případ smrti, zejména kvůli jednorázovým výdajům a dalším finančním závazkům.
Ukazuje však, že při výpočtu potřebného zajištění je vhodné zohlednit nejen všechny možné výdaje, ale také příjmy, na které může rodině při rizikové události vzniknout nárok. Přesnější výpočet může zabránit zbytečně vysokému pojistnému a uvolněné prostředky lze využít efektivněji — například formou pravidelných investic s potenciálem dlouhodobého nadinflačního výnosu.
Potřebujete poradit s vašimi financemi?
Pokud chcete některé z témat probrat ve vztahu k vaší konkrétní situaci, ozvěte se mi.
Nezávazně mě kontaktovat