Finanční plánování
Třicet let spoříte. Nenechte inflaci ukrajovat z vaší penze.
Autor: David Stříbnýfinanční poradce, ČNB registrace 71981080
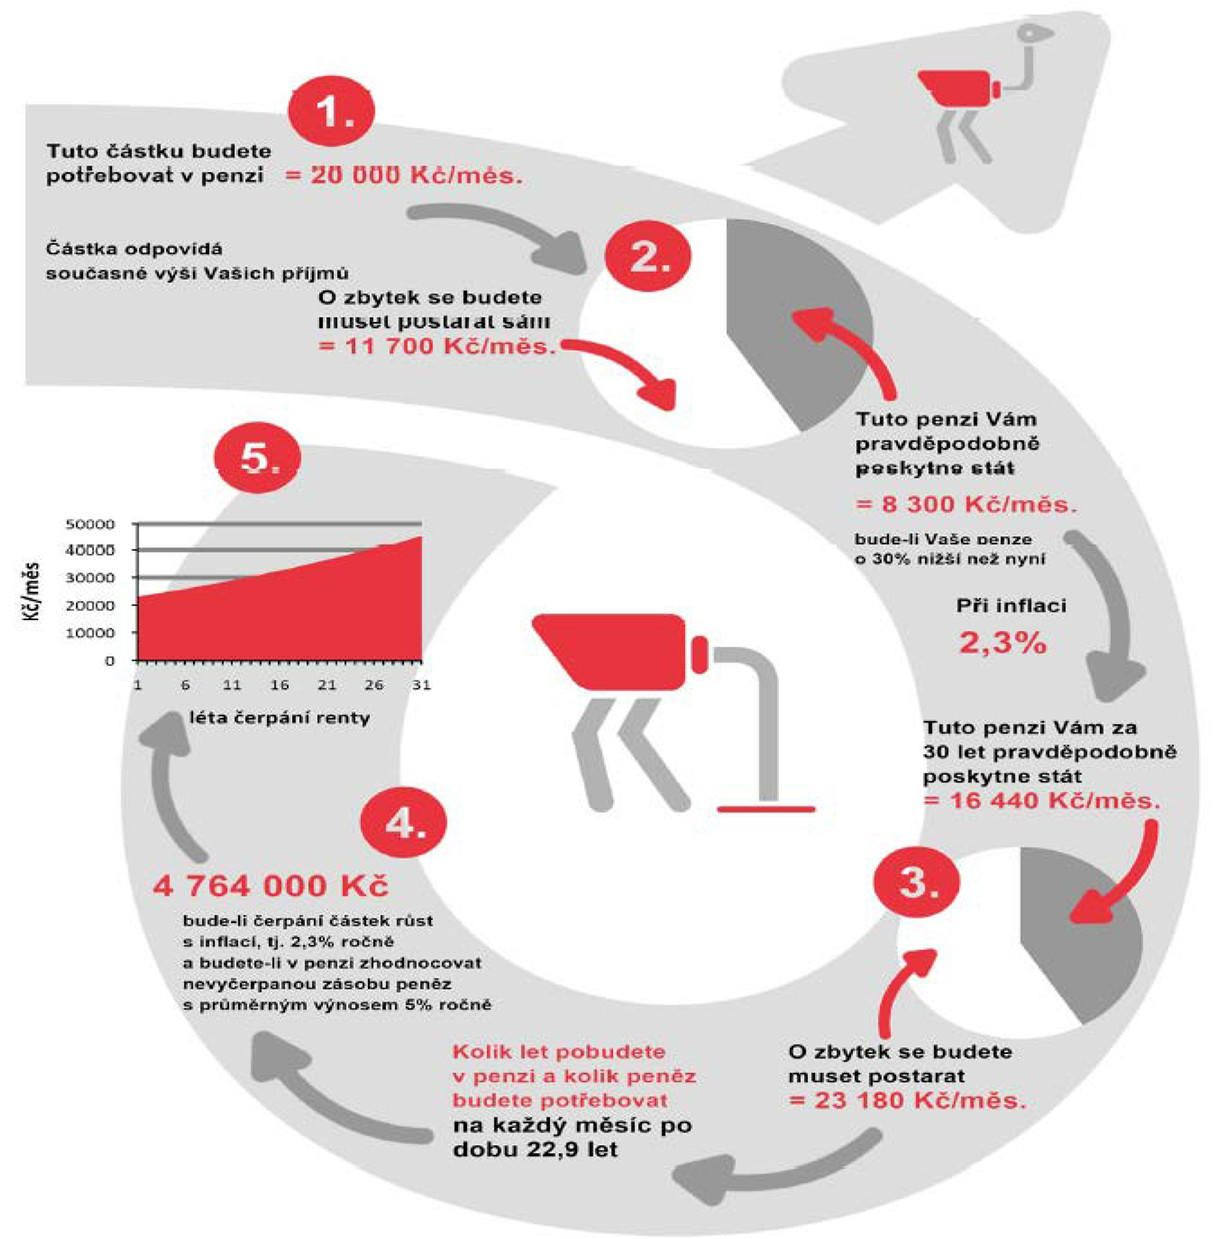
Třicet let si člověk každý měsíc ukrajuje z pracně vydělaných peněz a pak je nechá „zubem času“ znehodnotit o desítky procent. Bláznivé? Ano, ale je to realita, troufnu si říct u 99 % lidí.
Řeší se výše úložky, kam uložit, na jak dlouho, výše zhodnocení, riziko… Všechno v pořádku, až na to finále. Pokud mi má naspořený kapitál řešit ekonomickou situaci v neproduktivním věku, měl bych mít už na začátku jasnou strategii, kam jej následně přesunout a jak přesně pro mě bude pracovat.
To znamená vybrat možnosti, kde mám nadinflační roční výnos, možnost automatických odkupů – v praxi měsíční rentu, jejíž výši si sám zvolím – a stejně tak možnost kdykoli prostředky vybrat, když je potřeba.
To ovšem znamená, že už na začátku řešení finančního plánu musí být jasné, kolik kapitálu budu v určitém věku potřebovat, aby mi renta každoročně mohla růst spolu s inflací a kapitál nevyschl třeba po 10 letech od vstupu do penze.
Kalkulačka k tématu
Spočítá potřebný kapitál pro požadovanou pravidelnou rentu.
Otevřít kalkulačku renty ↗Kalkulačka starobního důchodu
Zjistěte, jak vysoký důchod můžete očekávat, kdy dosáhnete důchodového věku, zda ČSSZ eviduje všechny vaše doby důchodového pojištění a kolik let pojištění vám ještě chybí. V kalkulačce je přímý odkaz do aplikace IDA.
Otevřít kalkulačku starobního důchodu ↗Potřebujete poradit s vašimi financemi?
Pokud chcete některé z témat probrat ve vztahu k vaší konkrétní situaci, ozvěte se mi.
Nezávazně mě kontaktovat